- RY2203XT4 One Cell Li-ion and Li-poly Battery Protection IC
- HTN86A4 100V, 6A高效异步升压转换器
- NS4211 4Wx2 双声道 AB/D 类音频功率放大器
- NS2056E 1.5A 线性锂离子电池充电管理 IC
- HTN7922(B), HTN7921 4.0V~30V输入,2A/1.2A同步降压变换器
- HTN7865B 4.5V~65V输入,支持100%占空比模式
- HTD5832C 内置译码器的 2.5A 低噪声步进电机驱动芯片
- NS6119/A 100V 输入 1.5A 输出异步降压稳压器
- PL3050 20V, 10A, Synchronous Boost Conv
- HTN7922,HTN7921 4.0V~30V输入,2A/1.2A同步降压变换器
- HTC6221高效异步升压型1.2A双节锂电池充电器
- HTN78A5 6V~100V输入,5A实地异步降压变换器
- HTR7072 带自动呼吸功能的6x12阵列LED 驱动器
- HTR7054 带自动呼吸功能的6x9阵列LED 驱动器
蓝牙 IC 市场大变局:从音频转向数据蓝牙,边缘 AI 重构 SoC 价值
蓝牙集成电路市场展望:从音频向数据蓝牙的混合转变
分立蓝牙 IC 市场体量庞大且发展成熟,但增长逻辑正在发生改变。市场调研机构TSR 预测,蓝牙 IC 出货量将从 2025 年的 83 亿颗增长到 2032 年的 103 亿颗,复合年增长率为 3.2%。2025 年,音频蓝牙 SoC 仍是最大细分市场,占比 61%。不过市场结构正逐步向数据蓝牙倾斜。到2031-2032年,随着物联网相关应用场景的不断扩大,数据蓝牙和音频蓝牙预计将达到近五五比的比例。
数据蓝牙 IC 包含双模数据蓝牙以及 BLE 单模 SoC,广泛用于人机交互设备、资产追踪、防丢标签、医疗设备、智能家居产品、汽车数字钥匙、工业物联网等各类联网设备。随着蓝牙陆续新增信道探测、高速数据传输、环境物联网支持等功能,其应用边界将进一步拓展到定位门禁、物品追踪、媒体串流、超低功耗传感等领域。
双模音频蓝牙 IC 在 2024 年之前实现高速增长,主要驱动力来自低端蓝牙音频设备。但从 2025 年起,其出货量进入成熟阶段,长期整体趋于平稳。低端智能手机市场需求疲软、新兴市场存储成本上涨、白牌设备需求回落,都会对入门级音频设备造成压力。行业增长机会不再单纯追求出货规模扩张,而是转向具备高清音频、边缘 AI 能力的中高端产品。
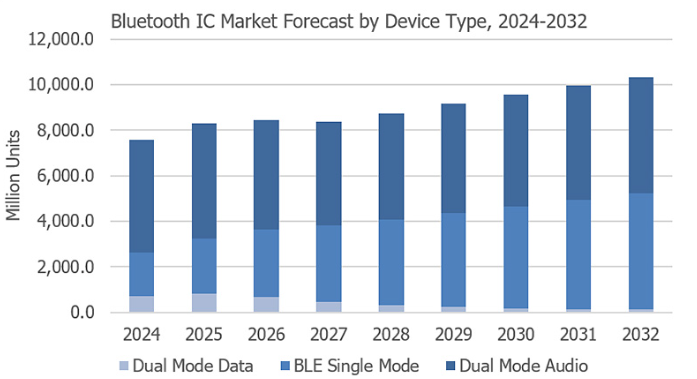
数据源:TSR
数据不包括Wi-Fi/蓝牙组合SoC和集成蓝牙移动处理器
蓝牙6及以后:新功能拓展物联网应用场景
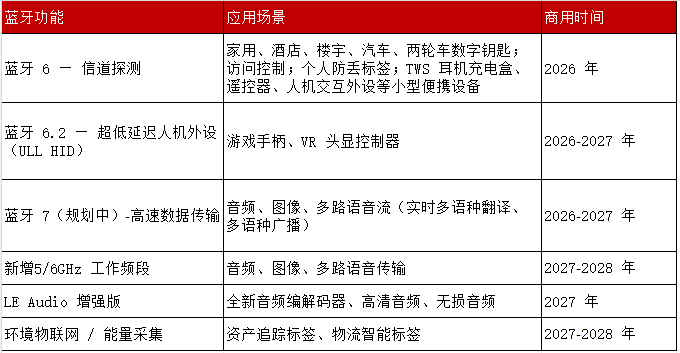
蓝牙SIG持续更新标准,蓝牙6.x增加了通道探测、低延迟HID,以及定位和连接性能的改进。高速吞吐量、全新 5/6GHz 频段、LE Audio 升级主要面向音频与流媒体业务;信道探测与环境物联网则是对物联网价值最高的两大特性。
蓝牙6.0引入的通道探测技术,将使蓝牙能力从简单的距离感知升级为高精度测距定位,主要应用包括汽车数字钥匙、家庭及建筑门禁控制、“查找我的”个人物品查找,以及小型便携设备,如TWS充电盒、遥控器和HID设备。预计从2026年率先采用,主要由高端智能手机和高价值物联网设备引领。
不过,当前的蓝牙信道探测并非设计用于同时跟踪多个标签。因此,企业级实时定位系统(RTLS)将继续依赖现有技术,如蓝牙AoA和UWB。
环境物联网和能量采集是蓝牙的另一个长期增长领域。它们的目标是无电池或超低功耗设备,如物流智能标签、资产追踪标签、零售标签和供应链监控设备。目前标准化仍处于早期阶段,广泛商业化预计将在2028年或更晚实现。
从 2024-2025 年开始,基于蓝牙的物流标签、智能标签市场已经实现规模化落地,尤其是在中国和美国。从长远来看,环境物联网标准化有望进一步加速市场采纳。
资料来源:TSR
BLE单模SoC:当前应用与新兴增长市场
BLE单模SoC市场长期市场增长驱动因素:
BLE单模SoC市场预计将长期扩展,这得益于双模蓝牙和私有射频方案正在向 BLE 迁移;另一方面蓝牙新标准催生大量全新应用场景。
自2025-2026年以来,遥控器、HID设备、游戏外设、玩具、照明、智能家居产品、ESL、工业终端、POS设备和SPI模块,越来越多产品从传统双模蓝牙、私有射频转向 BLE 单模 SoC。此外,包括通道探测、环境物联网和公共物联网(PAwR)在内的新标准和功能,将扩展数字访问、物品查找、物流与资产追踪、ESL以及智能家居等领域的应用。
当前主要应用:
目前BLE单模SoC市场多元化,但四大应用组各占集成电路出货量的10%—15%:医疗设备、远程控制器、HID设备以及工业/商业跟踪。医疗领域在连续血糖监测(CGM)方面发展得尤为迅速。遥控器仍然是电视、机顶盒、智能家居电器、摄像头及其他消费/移动设备的大批量市场。HID应用包括鼠标、键盘、数字笔及相关外设。工业和商业跟踪涵盖资产标签、物流标签、信标和供应链监控设备。
中长期增长领域:
未来的增长将由以下应用引领:
1.连续血糖监测 CGM预计将继续扩展。继美国市场之后,连接的连续血糖监测(CGM)市场在中国、欧洲及其他地区持续增长。
2. 国内电商企业已经大规模部署工业、物流标签,欧洲和北美主要零售商也开始采用。环境物联网标准会进一步加速落地。
3. 智能家居应用应受益于Matter在西方市场的普及,其中BLE用于设备配网(Provisioning)。。
4. 依托信道探测技术,国内汽车、电动两轮车数字钥匙业务不断扩张。
5. Find My 标签将通过白牌市场迎来增长扩展,而信道探测产品将进一步提升用户体验。
6. 电子货架标签(ESL)逐步从私有射频向蓝牙过渡,但现有私有方案具备成本与存量优势,整体替换节奏较为平缓。
BLE单模SoC竞争格局:市场份额与定位
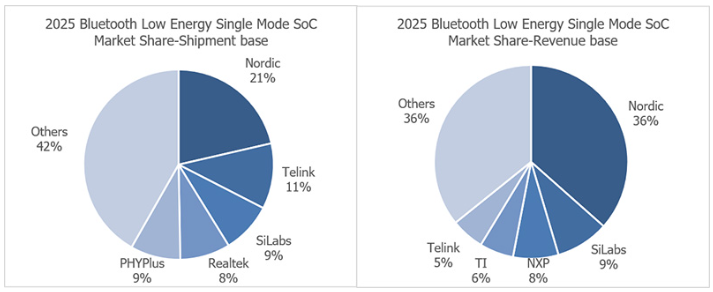
从市场份额来看,BLE单模SoC市场依然分散,供应商超过50家,但Nordic Semiconductor依然领先,占出货量的21%,收入占36%。
按出货量来看,其他主要供应商包括泰凌微、Silicon Labs、PHYPlus、瑞昱等;按营收口径,Silicon Labs排名第二,其后依次为 NXP、德州仪器 TI、泰凌微、瑞萨等。
中国厂商整体平均产品售价偏低:泰凌微、PHYPlus、昂瑞微、易芯合计出货占比 29%,但营收占比仅 9%。
数据源:TSR
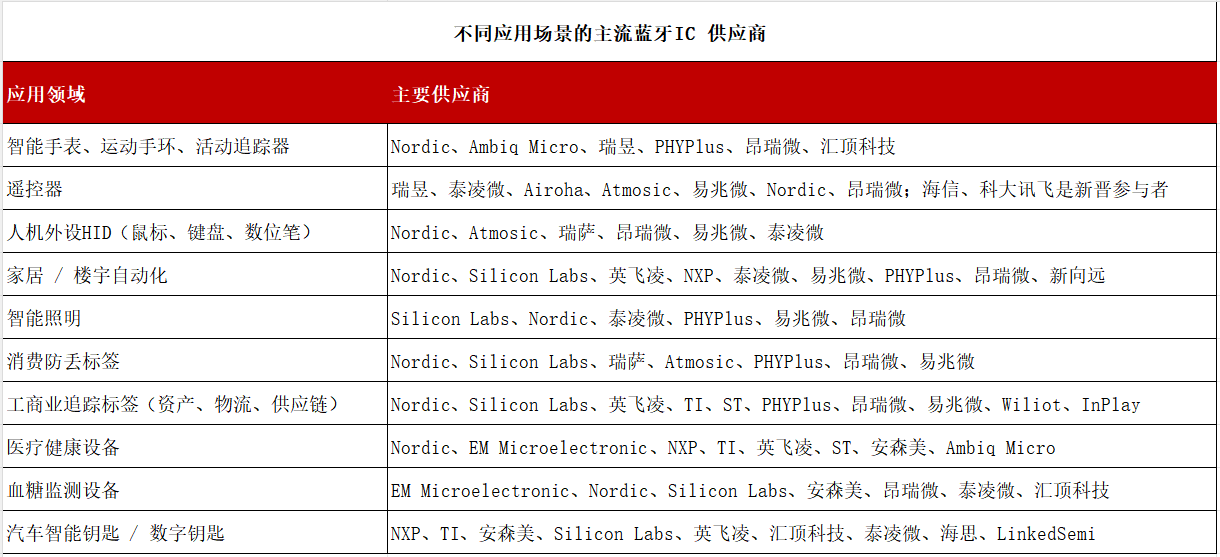
按应用分类的主要供应商:不同场景软件能力、客户需求、供应链关系差异巨大,各家厂商优势赛道各不相同。
在医疗领域,EM Microelectronic、Silicon Labs和Nordic是连续血糖监测(CGM)的领先供应商,而中国IC厂商则随着国内CGM市场的增长不断扩展。在汽车蓝牙领域,恩智浦和德州仪器依然是稳固的领导者。泰凌微、汇顶等国产芯片,伴随国内车企供应链国产化加速迎来机会。工业实时定位(RTLS)市场由Nordic、芯科、德州仪器及其他全球供应商领导。国内电商大批量标签市场,PHYPlus、昂瑞微具备较强竞争力;Wiliot、InPlay 主攻供应链以及前沿超低功耗无电池追踪方案。
中国的BLE SoC供应商在本地供应链中占据主导地位,深度服务阿里、小米、百度、腾讯生态,以及华南 ODM 生态下各类物联网外设。但海外拓展仍然受限,海外市场往往要求完整软件生态、较长的产品适配周期以及专项技术支持。
不同应用场景的主流 IC 供应商
BLE SoC中的边缘人工智能:无线连接之外的价值
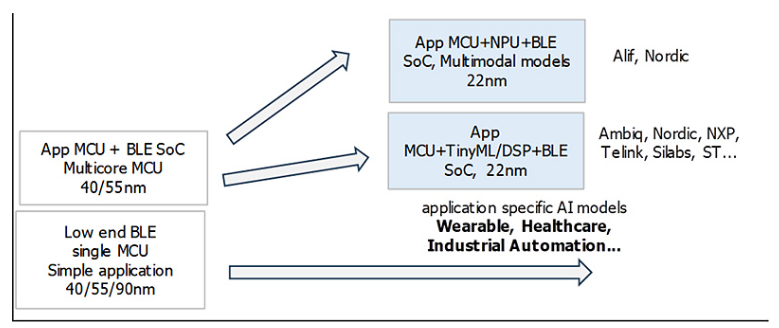
集成边缘 AI,已经成为 BLE SoC 厂商实现产品差异化、提升附加价值的重要手段,其能力不再局限于无线连接。边缘 AI 可在穿戴设备、联网医疗设备、工业物联网、智能家居中实现异常检测、预测性维护、行为识别、情景感知控制等功能。
数据源:TSR
早期 BLE 边缘 AI 主要依靠 TinyML 运行 KB 级小模型,完成简单传感器数据分析。市场正向集成 DSP、NPU 的方案演进,能支持更大MB级模型、多传感器融合以及更复杂推理。从长远来看,蓝牙高数据吞吐量(HDT)将提升容量,使BLE SoC能够应对语音/声音处理,最终支持基于图像和相机的AI应用。
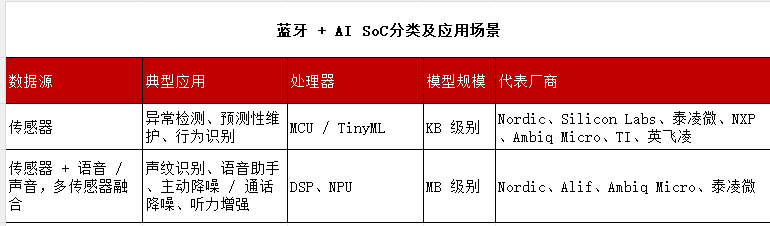
供应商方面,Nordic 和 Silicon Labs 正在引领将 AI 能力集成到 BLE SoC,越来越多企业提供面向传感器 AI 的 TinyML 支持。Nordic、Alif、Ambiq Micro和泰凌等厂商已经集成 DSP/NPU,支撑复杂度更高的多模态 AI 业务。
上一篇:Ceva推出微软认证空间音频软件,重塑PC游戏耳机差异化赛道
下一篇:最后一页